Увольнение сотрудника: чек-лист для кадровика и бухгалтера
14.09.2026содержание статьи:
Увольнение работника — это не только приказ о прекращении трудовых отношений. Специалисту по кадровым вопросам необходимо правильно оформить основание и дату увольнения, а бухгалтеру — провести окончательный расчет и обеспечить правильное отражение выплат в отчетности.
Кадровая часть
☑️ Определить основание увольнения и получить необходимые документы
Наиболее распространенные варианты: увольнение по собственному желанию, по соглашению сторон, в связи с окончанием срока трудового договора или по инициативе работодателя. Порядок и документы зависят от конкретного основания. Например, при увольнении по собственному желанию или по соглашению сторон — заявление работника.
☑️ Оформить приказ об увольнении.
В приказе указывают ФИО работника, дату увольнения, основание со ссылкой на соответствующую норму КЗоТ и т. д. После оформления приказа работника необходимо ознакомить с приказом в установленном порядке. Помним, что день увольнения — последний день работы работника.
☑️ В день увольнения выдать работнику:
- копию приказа об увольнении;
- предоставить письменное уведомление о начисленных и выплаченных суммах;
- по требованию работника внести соответствующие записи в трудовую книжку, если она хранится у работника.
Такие требования прямо установлены в ст. 47 КЗоТ.
☑️ Для специальных категорий выполнить дополнительные процедуры
В случае увольнения работника, на которого возложена материальная ответственность, работодатель должен провести внеплановую инвентаризацию. Такое требование установлено пунктом 7 Положения об инвентаризации активов и обязательств, утвержденного приказом Министерства финансов Украины от 02.09.2014 № 879.
Если работник состоит на персональном воинском учете, при его увольнении работодателю необходимо соблюдать дополнительные требования, предусмотренные Порядком организации и ведения воинского учета призывников, военнообязанных и резервистов, утвержденным постановлением Кабинета Министров Украины от 30.12.2022 № 1487.
Бухгалтерская часть
☑️ Провести окончательный расчет с работником и осуществить перечисления в бюджет
Бухгалтеру необходимо:
- Определить все суммы, которые полагаются работнику на дату увольнения. В частности, это может быть:
- зарплата за фактически отработанное время;
- компенсация за неиспользованные дни ежегодного отпуска;
- компенсация за неиспользованный отпуск на детей;
- выходное пособие;
- другие выплаты, предусмотренные трудовым договором, законодательством Украины или внутренними документами предприятия.
- Удержать излишне начисленные отпускные, если работник использовал больше отпуска, чем ему полагалось до увольнения, алименты и т. п.
- Рассчитать и перечислить в бюджет НДФЛ, ВЗ и ЕСВ.
- Провести окончательный расчет. Все причитающиеся суммы, как правило, выплачиваются в день увольнения. Если работник в этот день не работал, выплата осуществляется не позднее следующего дня после предъявления им требования о расчете (ст. 116 КЗоТ).
☑️ Подготовить уведомление о начисленных и выплаченных суммах
☑️Проверить отражение (отразить) информации об увольнении работника в отчетности.
В частности, в объединенной отчетности, в приложении 4ДФ, в графе 8 указывается дата увольнения работника, если он был уволен в соответствующем отчетном периоде или уволен ранее, но получал доход в этом периоде.
Оформление увольнения в BAS
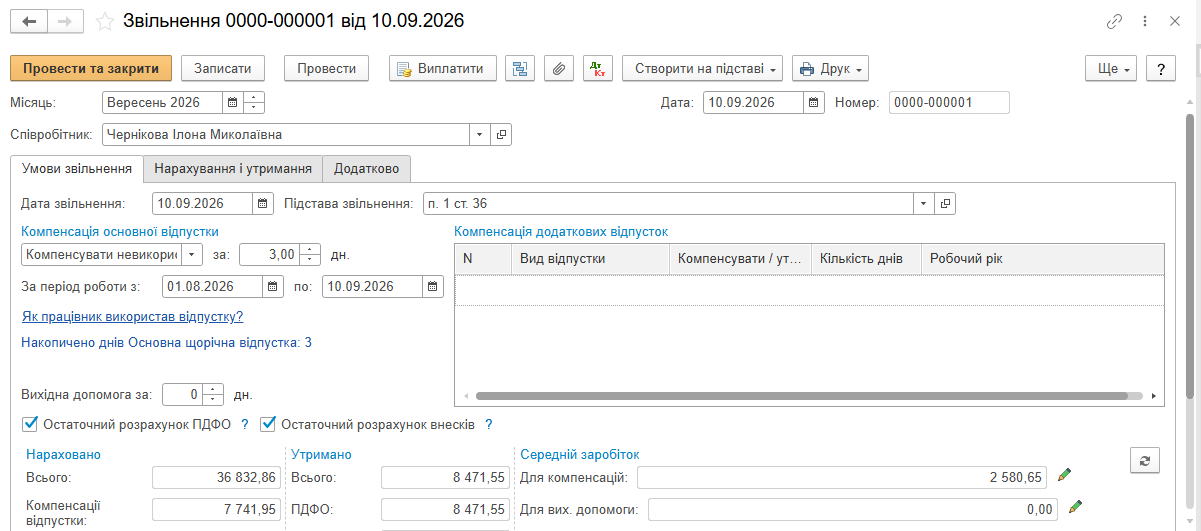
Кадры → Увольнение ИЛИ Кадры →Все кадровые документы →нажать Создать → Увольнение
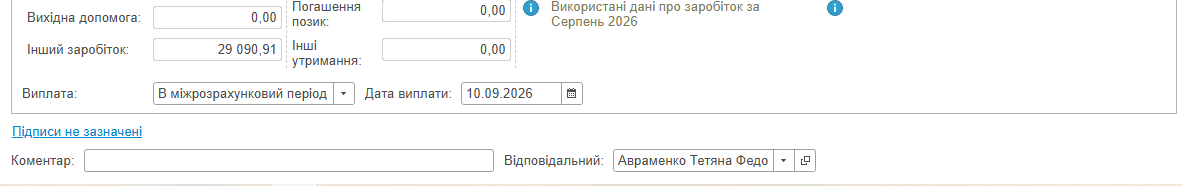
В созданном документе «Увольнение» укажите работника, дату увольнения, статью КЗоТ и т. д. И программа рассчитает причитающиеся выплаты и удержания.
Финальный чек-лист
Кадровику
☐ Определить основание увольнения
☐ Получить необходимые документы
☐ Оформить приказ
☐ Ознакомить работника с приказом
☐ Выдать копию приказа работнику
☐ Предоставить письменное уведомление о начисленных и выплаченных суммах
☐ По требованию работника внести запись в трудовую книжку
☐ Для специальных категорий выполнить дополнительные процедуры
Бухгалтеру
☐ Начислить зарплату за последний период
☐ Начислить компенсацию, выходное пособие, другие выплаты при наличии оснований.
☐ Рассчитать НДФЛ, ВЗ, ЕСВ ( далее — налоги) и другие удержания.
☐ Провести окончательный расчет с работником и перечислить налоги и т. д.
☐ Проверить задолженность за работником
☐ Проверить отражение в отчетности
Пока комментариев нет. Напишите первым!