Звільнення працівника: чекліст для кадровика та бухгалтера
14.09.2026зміст статті:
Звільнення працівника — це не лише наказ про припинення трудових відносин. Фахівцю з кадрових питань потрібно правильно оформити підставу та дату звільнення, а бухгалтеру — провести остаточний розрахунок і забезпечити правильне відображення виплат у звітності.
Кадрова частина
☑️ Визначити підставу звільнення та отримати необхідні документи
Найпоширеніші варіанти: звільнення за власним бажанням, за угодою сторін, у зв'язку із закінченням строку трудового договору або з ініціативи роботодавця. Порядок та документи залежать від конкретної підстави. Наприклад, при звільненні за власним бажанням чи за угодою сторін — заяву працівника.
☑️ Оформити наказ про звільнення.
У наказі зазначають ПІБ працівника, дату звільнення, підставу з посиланням на відповідну норму КЗпП, тощо. Після оформлення наказу, працівника необхідно ознайомити з наказом у встановленому порядку. Пам’ятаємо, що день звільнення — останній день роботи працівника.
☑️ У день звільнення видати працівнику:
- копію наказу про звільнення;
- надати письмове повідомлення про нараховані та виплачені суми;
- на вимогу працівника внести належні записи до трудової книжки, якщо вона зберігається у працівника.
Такі вимоги прямо встановлені в ст. 47 КЗпП.
☑️ Для спеціальних категорій виконати додаткові процедури
У разі звільнення працівника, на якого покладено матеріальну відповідальність, роботодавець має провести позапланову інвентаризацію. Така вимога встановлена пунктом 7 Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Міністерства фінансів України від 02.09.2014 № 879.
Якщо працівник перебуває на персональному військовому обліку, під час його звільнення, роботодавцю необхідно дотриматися додаткових вимог, передбачених Порядком організації та ведення військового обліку призовників, військовозобов’язаних та резервістів, затвердженим постановою Кабінету Міністрів України від 30.12.2022 № 1487.
Бухгалтерська частина
☑️ Провести остаточний розрахунок з працівником та зробити перерахування в бюджет
Бухгалтеру потрібно:
- Визначити всі суми, які належать працівнику на дату звільнення. Зокрема, це може бути:
- зарплата за фактично відпрацьований час;
- компенсація за невикористані дні щорічної відпустки;
- компенсація за невикористану відпустку на дітей;
- вихідна допомога;
- інші виплати, передбачені трудовим договором, законодавством України або внутрішніми документами підприємства.
- Утримати зайво нараховані відпускні, якщо працівник використав більше відпустки, ніж належало до звільнення, аліменти, тощо.
- Розрахувати та перерахувати в бюджет ПДФО, ВЗ та ЄСВ.
- Провести остаточний розрахунок. Усі належні суми, за загальним правилом, виплачуються в день звільнення. Якщо працівник цього дня не працював, виплата здійснюється не пізніше наступного дня після пред'явлення ним вимоги про розрахунок (ст. 116 КЗпП).
☑️ Підготувати повідомлення про нараховані та виплачені суми
☑️Перевірити відображення (відобразити) інформацію по звільненню працівника у звітності.
Зокрема, у об’єднаній звітності , у додатку 4ДФ, у графі 8, зазначається дата звільнення працівника, якщо він був звільнений у відповідному звітному періоді або звільнений раніше, але отримував дохід у цьому періоді.
Оформлення звільнення в BAS
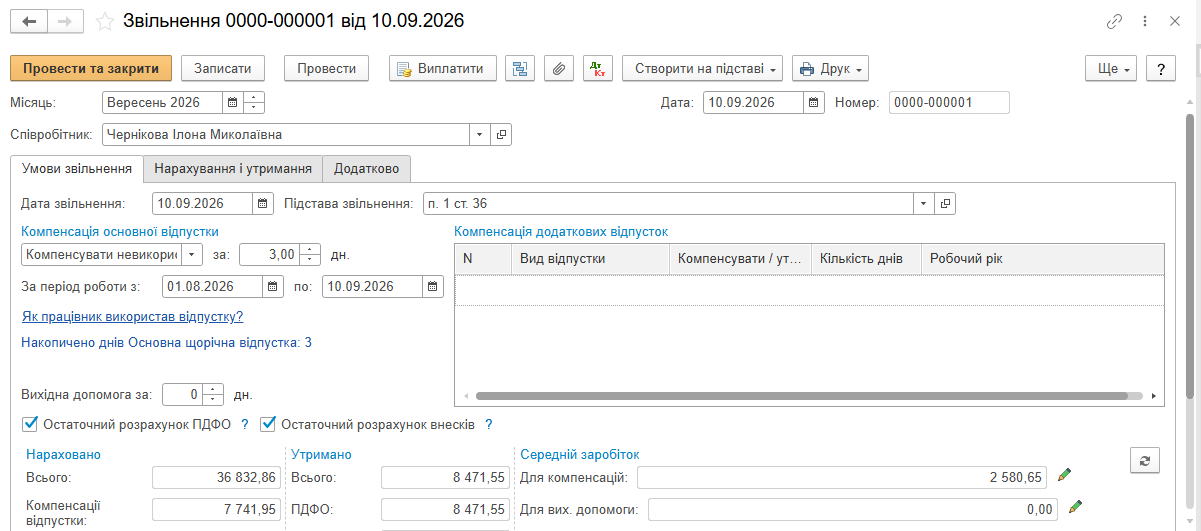
Кадри → Звільнення АБО Кадри →Всі кадрові документи →натиснути Створити → Звільнення
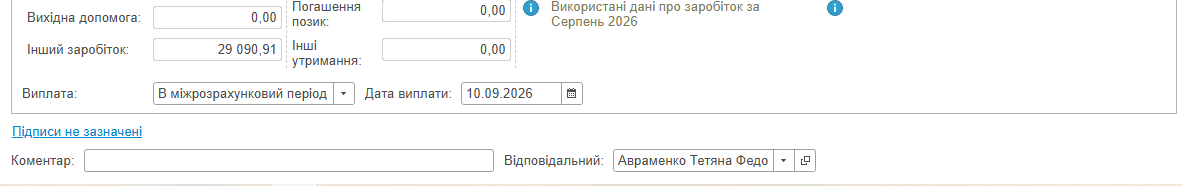
У створеному документі «Звільнення» вкажіть працівника, дату звільнення , статтю КЗпП , тощо. І програма розрахує належні виплати та утримання.
Фінальний чек лист
Кадровику
☐ Визначити підставу звільнення
☐ Отримати необхідні документи
☐ Оформити наказ
☐ Ознайомити працівника з наказом
☐ Видати копію наказу працівнику
☐ Надати письмове повідомлення про нараховані та виплачені суми
☐ На вимогу працівника внести запис до трудової книжки
☐ Для спеціальних категорій виконати додаткові процедури
Бухгалтеру
☐ Нарахувати зарплату за останній період
☐ Нарахувати компенсацію, вихідну допомогу, інші виплати у разі наявності підстав.
☐ Розрахувати ПДФО, ВЗ, ЄСВ ( далі- податки) та інші утримання.
☐ Провести остаточний розрахунок з працівником та перерахувати податки, тощо
☐ Перевірити заборгованість за працівником
☐ Перевірити відображення у звітності
Поки коментарів нема. Напишіть першим!