Личный автомобиль сотрудника для нужд предприятия: как оформить его использование и учитывать расходы
19.10.2026содержание статьи:
Работник использует собственный автомобиль для поездок к клиентам, поставщикам, в банк или по другим рабочим вопросам. Для предприятия это удобно, но бухгалтеру нужно правильно оформить такие поездки, чтобы иметь основания для отражения расходов на топливо, ремонт и других платежей. Есть несколько вариантов оформления. От выбранного варианта зависят документы, налогообложение и порядок учета расходов. Сначала нужно определиться, на каких условиях работник будет передавать автомобиль для нужд предприятия. Наиболее распространенные варианты:
- Аренда автомобиля. Предприятие заключает с работником договор аренды и уплачивает арендную плату. В договоре определяют срок аренды, размер платы, порядок передачи автомобиля, распределение расходов на его содержание и т. п.
- Безвозмездное пользование. Работник передает автомобиль предприятию без арендной платы по договору ссуды. Предприятие не платит за само пользование, но вопрос оплаты топлива, ремонта и других расходов нужно урегулировать отдельно.
- Использование автомобиля работником при выполнении служебных заданий. Работник остается собственником и пользователем автомобиля, а предприятие организует и документирует служебные поездки. Порядок компенсации и возмещения расходов нужно определить документально.
Последний вариант часто кажется самым простым. Однако именно здесь возникает больше всего вопросов к документальному оформлению и налогообложению выплат работнику.
Рассмотрим подробнее самый популярный вариант оформления: аренда автомобиля у работника. Порядок оформления определяют ст.759, 798-805 ГКУ. Договор найма транспортного средства, одной из сторон которого является физическое лицо, нужно заключить в письменной форме и нотариально удостоверить в соответствии со ст.799 ГКУ.
Бухгалтеру нужно подготовить или получить следующие документы.
- договор аренды с определением срока, размера арендной платы, порядка возмещения расходов;
- акт приема-передачи автомобиля;
- копию свидетельства о регистрации транспортного средства;
- приказ руководителя об использовании автомобиля в хозяйственной деятельности;
- Акт об оказании услуг (или акт начисления арендной платы. Составляется ежемесячно для подтверждения расходов на арендную плату в бухгалтерском учете)
В договоре желательно четко определить, кто оплачивает ремонт, страхование и т. п. Иначе после первой же поломки автомобиля может возникнуть вопрос, за чей счет проводить ремонт.
Бухгалтерский учет и налогообложение
Расходы на аренду автомобиля отражают в зависимости от направления его использования: на сч. 91, если автомобиль используется для общепроизводственных нужд, на сч. 23, если он непосредственно задействован в производстве, на сч. 92 для административных нужд, на сч. 93 для нужд сбыта. Если предприятие арендует автомобиль у физического лица, арендная плата облагается НДФЛ по ставке 18% и военным сбором по ставке 5%. Предприятие как налоговый агент удерживает эти налоги из дохода арендодателя и перечисляет в бюджет в установленные НКУ сроки. ЕСВ на сумму арендной платы не начисляется, поскольку выплата осуществляется по договору аренды имущества, а не за выполнение работ или оказание услуг.
Предположим, ежемесячная арендная плата составляет 10 000 грн. Автомобиль используют для административных нужд.
| Хозяйственная операция | Дт | Кт | Сумма, грн |
|---|---|---|---|
| Начислена арендная плата | 92 | 685 | 10 000 |
| Удержан НДФЛ 18% | 685 | 641 | 1 800 |
| Удержан военный сбор по ставке 5% | 685 | 642 | 500 |
| Перечислена работнику арендная плата за вычетом удержаний | 685 | 311 | 7 700 |
Формировать эти записи вручную каждый месяц не обязательно: программы BAS позволяют автоматизировать начисление арендной платы, удержание налогов и отражение операций в финансовом учете.
Как отразить операции в BAS
В BAS Бухгалтерия КОРП арендную плату за автомобиль, который предприятие арендует у своего работника, можно отразить двумя способами. Первый вариант через подсистему «Зарплата», второй - через подсистему «Покупки». Разница между ними заключается в том, где бухгалтер регистрирует начисление арендной платы. Но в обоих случаях нужно правильно отразить доход физического лица, удержать налоги и не допустить двойного начисления расходов. Чтобы провести через подсистему «Зарплата», нужно:
Шаг 1. Провести поступление арендованного основного средства (далее ОС)
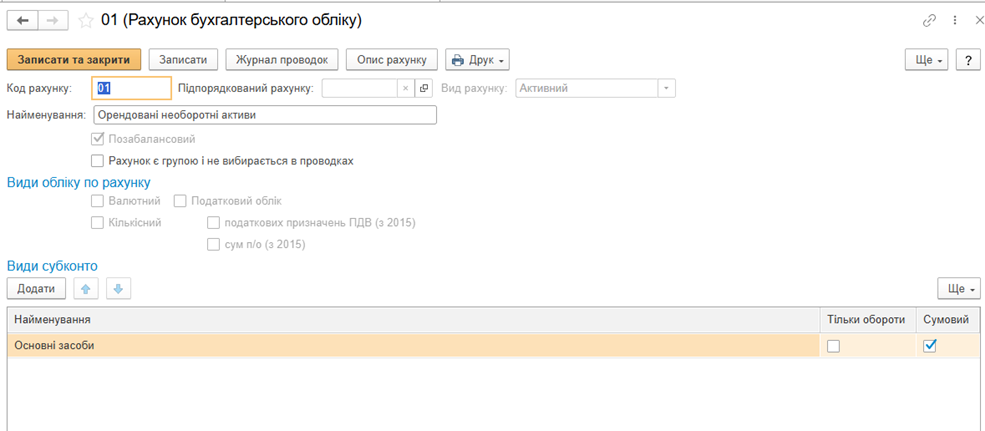
Данное поступление проводится с помощью документа «Операция». (Для аналитического учета в плане счетов для счета 01 целесообразно добавить новый вид субконто «Основные средства» и включить для него флаг «Суммовой».)
Шаг 2. Провести начисление арендной платы и удержание налогов
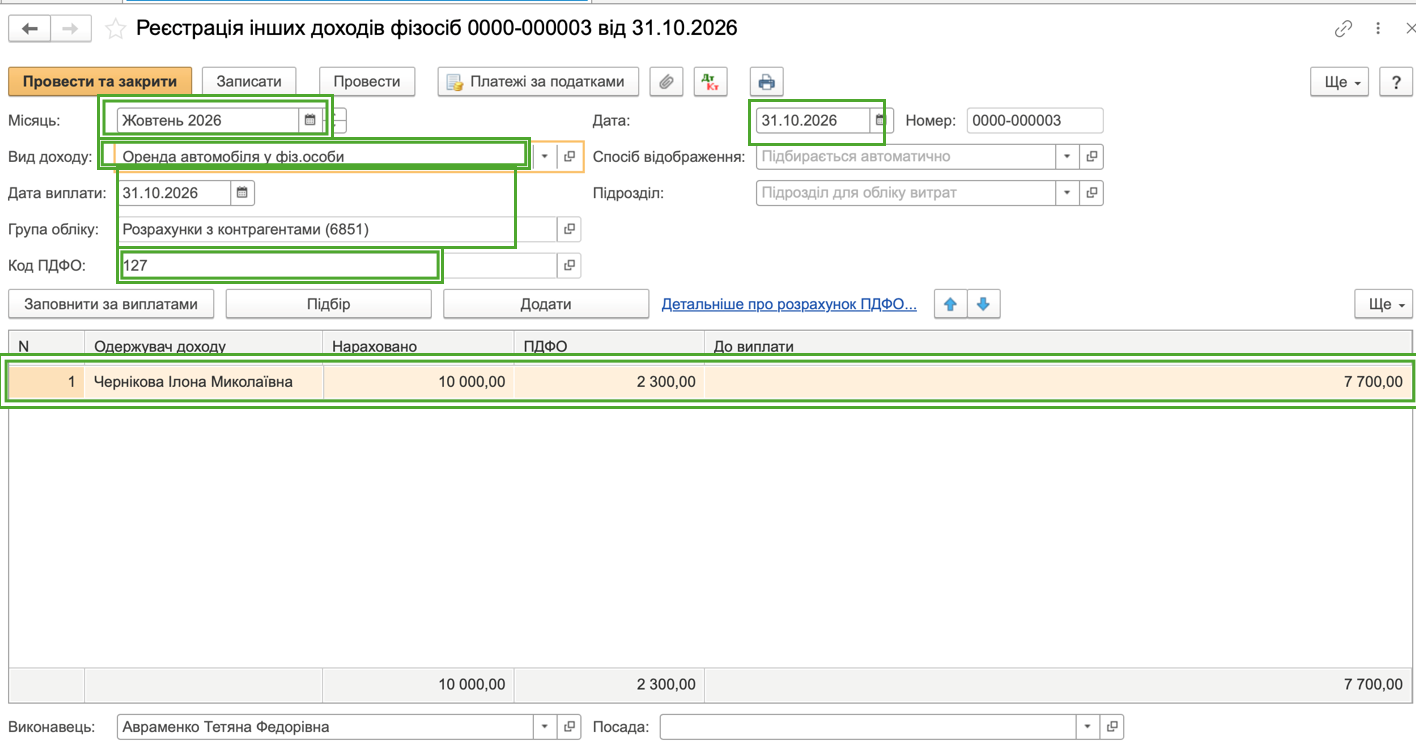
В разделе «Зарплата» создайте документ «Регистрация прочих доходов». Заполните его и проведите.
В разделе «Зарплата» создайте документ «Отражение зарплаты в финансовом учете». Нажмите кнопку «Заполнить», внесите незаполненные реквизиты и проведите его.
Второй способ, через подсистему «Покупки», мы пошагово показали в видео на нашем YouTube-канале. Посмотрите его, если вам удобнее регистрировать арендную плату именно через закупки.
Таким образом, после оприходования арендованного автомобиля документом «Операция», регистрации арендной платы как прочего дохода работника и отражения зарплаты в финансовом учете в BAS автоматически формируются проводки по начислению аренды, удержанию НДФЛ и военного сбора и расчетам с работником. Если вам нужна помощь с настройкой такого учета или других операций в BAS, команда Bit-ua подскажет оптимальный вариант для вашего предприятия и поможет настроить программу.
Информация, приведенная в данном материале, носит исключительно справочный и обобщенный характер. Ссылки на нормы законодательства приведены для удобства пользователей и могут не учитывать особенности отдельных ситуаций.
В связи с возможными изменениями нормативной базы и особенностями конкретной ситуации перед принятием практических решений рекомендуется получить профессиональную консультацию.
Пока комментариев нет. Напишите первым!