Автомобіль працівника для потреб підприємства: як оформити використання та обліковувати витрати
19.10.2026зміст статті:
Працівник використовує власний автомобіль для поїздок до клієнтів, постачальників, банку або інших робочих питань. Для підприємства це зручно, але бухгалтеру потрібно правильно оформити такі поїздки, щоб мати підстави для відображення витрат на пальне, ремонту та інших платежів. Є декілька варіантів оформлення. Від обраного варіанта залежать документи, оподаткування та порядок обліку витрат. Спочатку потрібно визначитися, на яких умовах працівник передаватиме автомобіль для потреб підприємства. Найпоширеніші такі варіанти:
- Оренда автомобіля. Підприємство укладає з працівником договір оренди і сплачує орендну плату. У договорі визначають строк оренди, розмір плати, порядок передачі автомобіля, розподіл витрат на його утримання, тощо.
- Безоплатне користування. Працівник передає автомобіль підприємству без орендної плати за договором позички. Підприємство не платить за саме користування, але питання оплати пального, ремонту та інших витрат потрібно окремо врегулювати.
- Використання автомобіля працівником під час виконання службових завдань. Працівник залишається власником і користувачем автомобіля, а підприємство організовує та документує службові поїздки. Порядок компенсації та відшкодування витрат потрібно визначити документально.
Останній варіант часто здається найпростішим. Проте саме тут виникає найбільше запитань до документального оформлення та оподаткування виплат працівнику.
Розглянемо більш детально найпопулярніший варіант оформлення: оренда автомобіля у працівника. Порядок оформлення визначають ст.759, 798-805 ЦКУ. Договір найму транспортного засобу, однією зі сторін якого є фізична особа, потрібно укласти письмово та нотаріально посвідчити відповідно до ст.799 ЦКУ.
Бухгалтеру потрібно підготувати або отримати такі документи.
- договір оренди з визначенням строку, розміру орендної плати, порядку відшкодування витрат;
- акт приймання-передачі автомобіля;
- копію свідоцтва про реєстрацію транспортного засобу;
- наказ керівника про використання автомобіля в господарській діяльності;
- Акт про надання послуг (або акт нарахування орендної плати. Складається щомісяця для підтвердження витрат на орендну плату в бухгалтерському обліку)
В договорі бажано чітко визначити, хто оплачує ремонт, страхування, тощо. Інакше після першої ж поломки автомобіля може виникнути питання, за чий рахунок проводити ремонт.
Бухгалтерський облік та оподаткування
Витрати на оренду автомобіля відображають залежно від напрямку його використання: на рах.91, якщо автомобіль використовується для загальновиробничих потреб, на рах. 23, якщо він безпосередньо задіяний у виробництві, на рах. 92 для адміністративних потреб, на рах. 93 для потреб збуту. Якщо підприємство орендує автомобіль у фізичної особи, орендна плата оподатковується ПДФО за ставкою 18% та військовим збором за ставкою 5%. Підприємство як податковий агент утримує ці податки з доходу орендодавця та перераховує до бюджету в установлені ПКУ строки. ЄСВ на суму орендної плати не нараховується, оскільки виплата здійснюється за договором оренди майна, а не за виконання робіт чи надання послуг.
Припустимо, місячна орендна плата становить 10 000 грн. Автомобіль використовують для адміністративних потреб.
| Господарська операція | Дт | Кт | Сума, грн |
|---|---|---|---|
| Нараховано орендну плату | 92 | 685 | 10 000 |
| Утримано ПДФО 18% | 685 | 641 | 1 800 |
| Утримано військовий збір за ставкою 5% | 685 | 642 | 500 |
| Перераховано працівнику орендну плату за мінусом утримань | 685 | 311 | 7 700 |
Формувати ці записи вручну щомісяця не обов’язково: програми BAS дозволяють автоматизувати нарахування орендної плати, утримання податків і відображення операцій у фінансовому обліку.
Як відобразити операції в BAS
У BAS Бухгалтерія КОРП орендну плату за автомобіль, який підприємство орендує у свого працівника, можна відобразити двома способами. Перший варіант через підсистему «Зарплата», другий - через підсистему «Купівлі». Різниця між ними полягає в тому, де бухгалтер реєструє нарахування орендної плати. Але в обох випадках потрібно правильно відобразити дохід фізичної особи, утримати податки та не допустити подвійного нарахування витрат. Щоб провести через підсистему «Зарплата», потрібно:
Крок 1. Провести надходження орендованого основного засобу (далі ОЗ)
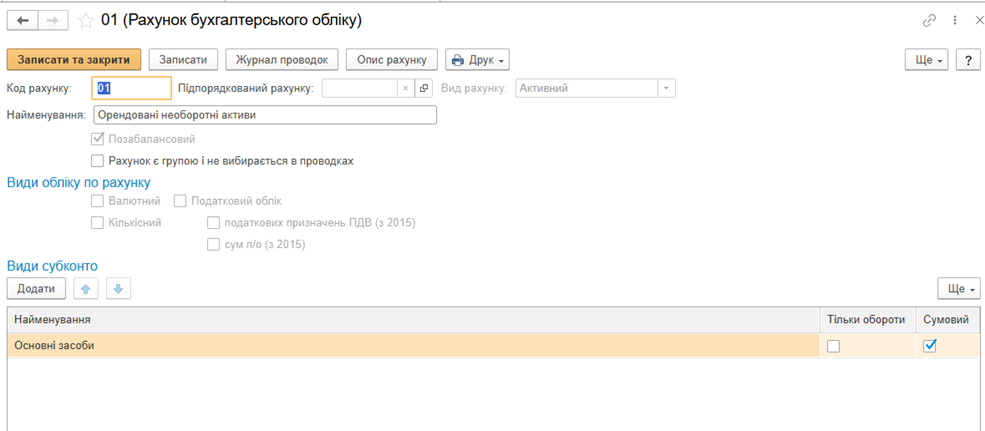
Дане надходження проводиться за допомогою документа «Операція». (Для аналітичного обліку в плані рахунків для рахунку 01 доцільно додати новий вид субконто «Основні засоби» та включити для нього прапор «Сумовий».)
Крок 2. Провести нарахування орендної плати та утримання податків
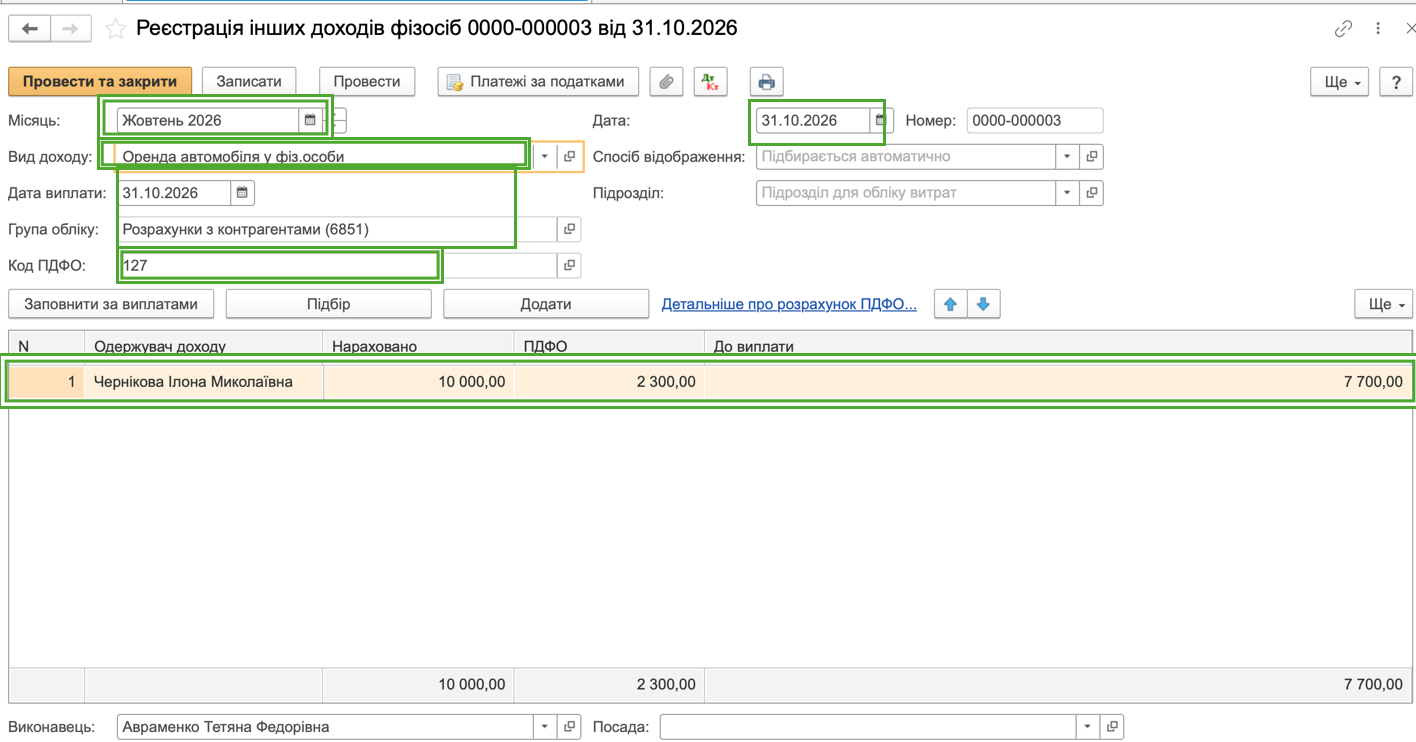
У розділі «Зарплата» створіть документ «Реєстрація інших доходів». Заповніть його та проведіть.
У розділі «Зарплата» створіть документ «Відображення зарплати в фінансовому обліку». Натисніть кнопку «Заповнити», довнесіть незаповнені реквізити та проведіть його.
Другий спосіб, через підсистему «Купівлі», ми покроково показали у відео на нашому YouTube-каналі. Перегляньте його, якщо вам зручніше реєструвати орендну плату саме через закупівлі.
Таким чином, після оприбуткування орендованого автомобіля документом «Операція», реєстрації орендної плати як іншого доходу працівника та відображення зарплати у фінансовому обліку в BAS автоматично формуються проводки з нарахування оренди, утримання ПДФО і військового збору та розрахунків з працівником. Якщо вам потрібна допомога з налаштуванням такого обліку чи інших операцій у BAS, команда Bit-ua підкаже оптимальний варіант для вашого підприємства та допоможе налаштувати програму.
Інформація, наведена у цьому матеріалі, має виключно довідковий та узагальнений характер. Посилання на норми законодавства подані для зручності користувачів і можуть не враховувати специфіку окремих випадків.
Через можливі зміни нормативної бази та особливості конкретної ситуації перед прийняттям практичних рішень варто отримати професійну консультацію.
Поки коментарів нема. Напишіть першим!